L'essentiel
- La SRL devient intéressante quand une partie de votre bénéfice peut rester dans la société : elle y est taxée à 20 ou 25 %, au lieu d'un taux marginal de 50 % (hors additionnels communaux) à l'IPP.
- Le taux réduit de 20 % exige notamment une rémunération minimale du dirigeant, fixée par la loi et indexée chaque année.
- Le statut social INAMI dépend de votre adhésion personnelle à l'accord dento-mutualiste et de votre activité, pas de la forme de votre cabinet.
- Vos soins restent exonérés de TVA (article 44 du Code de la TVA) en société comme en personne physique ; l'esthétique pure est taxable.
- Il n'existe pas d'Ordre des dentistes en Belgique : aucun conseil ordinal n'approuve vos statuts, mais vos obligations de praticien vous suivent dans la société.
Pour un dentiste, la société (SRL) devient intéressante quand une partie du bénéfice peut rester dans la structure année après année : elle y est taxée à l'impôt des sociétés, à 20 ou 25 %, et non à l'impôt des personnes physiques, dont le taux marginal atteint 50 % avant additionnels communaux. Tant que vous prélevez tout ce que vous gagnez, l'avantage reste faible et les frais de structure le mangent. Voici les règles en vigueur au 16 novembre 2026, de l'impôt au statut social INAMI, pour décider sur des bases solides.
À partir de quel bénéfice un dentiste a-t-il intérêt à passer en société ?
Il n'existe pas de seuil légal. En personne physique, tout le bénéfice du cabinet est taxé au barème progressif de l'IPP, qu'il soit dépensé ou non. En société, il est taxé à 25 %, ou à 20 % sur la première tranche de 100 000 € si la société remplit les conditions du taux réduit.
L'argent de la société n'est pourtant pas le vôtre. Pour vivre, vous vous versez une rémunération, taxée à l'IPP comme avant. Le gain se loge dans la part du bénéfice que vous n'avez pas besoin de prélever : celle qui finance le matériel, une pension complémentaire ou les murs du cabinet.
La logique est la même que pour les médecins, détaillée dans notre article sur le passage en société du médecin spécialiste.
Le taux réduit de 20 % n'est pas automatique. Les conditions principales :
- être une petite société au sens du Code des sociétés et des associations ;
- verser à au moins un dirigeant personne physique une rémunération qui atteint le minimum fixé par la loi et indexé chaque année, ou au moins égale au bénéfice imposable de la société s'il est plus bas (condition exigée à partir de la cinquième période imposable qui suit la constitution) ;
- dès l'exercice d'imposition 2027, ne pas laisser les avantages de toute nature évalués forfaitairement dépasser 20 % de la rémunération des dirigeants (voiture, logement, chauffage…) ;
- ne pas être détenue à 50 % ou plus par une ou plusieurs autres sociétés.
Exemple chiffré
Exemple simplifié, hors cotisations sociales : 10 000 € de bénéfice dont vous n'avez pas besoin cette année. En personne physique, au taux marginal de 50 % majoré de 7 % d'additionnels communaux (le taux varie selon la commune), l'impôt est de 5 350 € et il vous reste 4 650 €. En SRL au taux réduit, l'impôt des sociétés est de 2 000 €. Si les 8 000 € restants sortent plus tard en dividende VVPRbis à 18 % (1 440 €), il vous reste 6 560 €. La réserve de liquidation (10 % puis 9,8 % après trois ans) aboutit au même ordre de grandeur. Ce calcul suppose que la rémunération minimale est déjà versée par ailleurs.
Comment sortir l'argent de la société : VVPRbis ou réserve de liquidation ?
Un dividende ordinaire subit un précompte mobilier de 30 %. Deux régimes permettent de faire mieux, et la loi-programme du 30 mai 2026 les a rapprochés. Notre comparatif VVPRbis ou réserve de liquidation détaille les calculs.
- VVPRbis : pour des actions nominatives souscrites en argent depuis le 1er juillet 2013 dans une petite société et détenues en pleine propriété, le précompte est de 20 % sur les dividendes du premier exercice qui suit celui de l'apport, puis de 18 % sur ceux des exercices suivants (18 % au lieu de 15 % pour les dividendes attribués depuis le 1er juillet 2026). Il ne coûte rien tant que rien n'est distribué.
- Réserve de liquidation : la société paie tout de suite une cotisation de 10 % sur le bénéfice mis en réserve. Pour les nouvelles réserves, la distribution après trois ans subit 9,8 % ; avant trois ans, c'est le précompte ordinaire.
- Liquidation de la société : la réserve de liquidation sort sans précompte supplémentaire, sauf si vous devenez dans les trois ans dirigeant d'une société à l'activité identique ou similaire (règle anti-abus depuis le 1er juillet 2026).
Le statut social INAMI est-il perdu quand un dentiste passe en société ?
Non. Le statut social (l'« avantage social ») dépend de conditions personnelles, liées à votre numéro INAMI, et la page de l'INAMI n'en pose aucune sur la forme d'exercice. L'accord national dento-mutualiste 2026-2027, conclu le 18 décembre 2025, a été publié au Moniteur belge le 9 février 2026.
Les conditions fixées par l'INAMI :
- adhérer à l'accord dento-mutualiste pendant toute l'année de prime, sauf l'année où vous recevez votre numéro INAMI ;
- atteindre le seuil d'activité : au moins 300 prestations facturées à l'assurance obligatoire dans l'année (seuil réputé atteint pendant les cinq premières années du numéro INAMI, et réduit en cas d'inactivité) ;
- conclure, au plus tard le 31 décembre de l'année concernée, un contrat de pension ou de revenu de remplacement en cas d'invalidité, et le lier à votre dossier dans ProSanté.
À retenir
Pour l'année de prime 2025, l'avantage social s'élève à 3 860,98 € selon l'INAMI, versé directement sur votre contrat. L'accord 2026-2027 n'est pas entré en vigueur dans six arrondissements, dont Neufchâteau en province de Luxembourg. Si vous exercez dans l'un d'eux, vérifiez votre droit au statut social auprès de l'INAMI avant de signer votre contrat.
Un dentiste doit-il facturer la TVA ?
Pas sur ses soins. L'article 44 du Code de la TVA exonère les soins à finalité thérapeutique des praticiens des professions réglementées par la loi coordonnée du 10 mai 2015, dont les dentistes.
Ce n'est pas la profession qui est exonérée, ce sont les actes : un traitement purement esthétique, comme un blanchiment sans indication médicale, est taxable à 21 %. La règle est la même en société.
Ce que cela change en pratique :
- Matériel : un dentiste qui ne preste que des soins exonérés ne récupère pas la TVA sur ses achats, fauteuil et radiologie compris. Avec une activité esthétique taxable, il devient assujetti mixte et ne déduit que la part liée à cette activité, selon une clé justifiable.
- Franchise : si votre chiffre d'affaires taxable reste sous le seuil de la franchise des petites entreprises (25 000 € en 2026, 26 000 € au 1er janvier 2027), vous pouvez être dispensé de facturer la TVA, mais vous restez identifié et ne déduisez rien.
- Fournisseurs étrangers : un abonnement à un logiciel facturé depuis un autre État membre peut vous obliger à vous identifier et à autoliquider la TVA belge, même si vous ne prestez que des soins exonérés.
- Facture électronique : un cabinet qui ne réalise que des opérations exonérées par l'article 44 n'est tenu ni d'émettre ni de recevoir des factures structurées. Dès qu'une activité taxable existe, la facturation électronique obligatoire s'applique : vous devez pouvoir recevoir des factures structurées et en émettre pour vos opérations taxables facturées à des entreprises belges.
Qui encadre l'exercice de la dentisterie en société ?
Il n'existe pas d'Ordre des dentistes en Belgique. Des propositions de loi ont été déposées à plusieurs reprises pour en créer un, sans aboutir. Aucun conseil ordinal n'approuve donc vos statuts, et il n'existe pas de code de déontologie adopté par un ordre comme chez les médecins.
Le cadre existe pourtant, et il vous suit dans la société :
- la loi coordonnée du 10 mai 2015 relative à l'exercice des professions des soins de santé : diplôme, visa délivré par le SPF Santé publique, agrément délivré par la Communauté pour porter un titre professionnel particulier (dentiste généraliste, dentiste spécialiste en orthodontie ou en parodontologie) ;
- la loi du 22 avril 2019 relative à la qualité de la pratique des soins de santé et la loi du 22 août 2002 relative aux droits du patient ;
- les règles de l'INAMI : numéro INAMI personnel, accord dento-mutualiste, attestations de soins ;
- le Conseil de l'art dentaire, organe d'avis du SPF Santé publique : il conseille le ministre, notamment sur l'agrément des maîtres de stage, mais n'édicte pas de règles. Parmi ses avis récents figure un avis sur les chaînes dentaires commerciales, daté du 23 mars 2026.
Piège fréquent
La société ne pose pas les actes : c'est toujours vous, sous votre numéro INAMI. Entre associés, tout doit être écrit (apports, partage des frais, usage du matériel, sortie d'un confrère), précisément parce qu'aucun ordre ne tranchera un différend à votre place.
Voiture et cabinet : que change la société ?
En société, une voiture essence, diesel ou hybride commandée depuis le 1er janvier 2026 n'est plus déductible. Une voiture 100 % électrique commandée avant le 1er janvier 2027 reste déductible à 100 % ; pour une commande en 2027, le taux passe à 95 %.
Le dirigeant qui l'utilise à titre privé est taxé sur un avantage de toute nature. En personne physique, les règles diffèrent, avec un régime prolongé pour les hybrides rechargeables. Le détail est sur notre page voiture de société.
Pour le cabinet, deux schémas coexistent. Vous pouvez garder les murs en privé et les louer à votre société : la partie du loyer qui dépasse 5/3 du revenu cadastral revalorisé est alors requalifiée en rémunération, comme nous l'expliquons dans louer son immeuble à sa société. Vous pouvez aussi faire acheter les murs par la société, qui les amortit.
Le plateau technique s'amortit dans les deux cas. Son apport ou sa cession à la société au moment du passage a des conséquences fiscales à chiffrer avant de signer.
Comment un dentiste construit-il sa pension : PLCI, EIP et statut social ?
Les outils ne sont pas les mêmes selon la forme d'exercice, et ils doivent être dimensionnés ensemble.
- PLCI : ouverte à tout indépendant, y compris le dirigeant de société. Pour 2026, la prime déductible est limitée à 8,50 % des revenus de référence, avec un plafond absolu de 4 251,39 €.
- EIP (engagement individuel de pension) : en société, c'est la société qui finance votre pension, avec une prime en principe déductible dans son chef, si votre rémunération vous est versée régulièrement.
- CPTI : en personne physique, elle permet d'épargner au-delà de la PLCI, avec une réduction d'impôt.
- Statut social INAMI : il s'ajoute aux autres étages, sur un contrat à votre nom.
La règle des 80 %
Les primes d'un EIP ne sont déductibles pour la société que si l'ensemble de vos pensions, légale et complémentaires (PLCI comprise), ne dépasse pas 80 % de votre dernière rémunération annuelle brute normale, compte tenu de la durée de votre carrière (article 59 du Code des impôts sur les revenus). Un EIP se calcule donc en tenant compte de ce que vous avez déjà constitué ailleurs. Le détail des quatre étages est dans notre article sur la pension des médecins, qui vaut aussi pour les dentistes.
Quelles erreurs éviter quand un dentiste passe en société ?
Les pièges à éviter, au moment du passage et dans les années qui suivent :
- Passer en société sans simulation, alors que tout le bénéfice est prélevé chaque année : la société coûte plus qu'elle ne rapporte.
- Oublier la rémunération minimale du dirigeant et perdre le taux réduit de 20 %.
- Laisser glisser le contrat du statut social : signé après le 31 décembre ou jamais lié au dossier ProSanté.
- Démarrer une activité esthétique sans identification à la TVA, puis devoir régulariser plusieurs années.
- Commander une voiture thermique au nom de la société en 2026, alors qu'elle n'est plus déductible.
- Fixer un loyer du cabinet au-dessus de 5/3 du revenu cadastral revalorisé sans le savoir.
- Distribuer un dividende ordinaire à 30 % alors que les actions remplissaient les conditions du VVPRbis.
Comment Partners Group peut vous aider
Notre pôle médical compare, sur vos chiffres réels, la personne physique et la société : impôt, rémunération, dividendes, statut social, TVA et pension. Nous vous disons aussi quand la bonne réponse est « pas encore ».
Le premier rendez-vous se prend avec Olivier Vereecke via Partners Medical. Pour une vue d'ensemble de notre accompagnement des cabinets dentaires, consultez notre page expert-comptable pour dentistes, et pour les arbitrages entre SRL et personne physique, notre comparatif général.
Questions fréquentes
Un dentiste peut-il exercer en SRL en Belgique ?
Oui. Aucune règle n'impose une forme particulière et il n'existe pas d'Ordre des dentistes qui devrait approuver les statuts. Les actes restent posés par le dentiste, sous son numéro INAMI personnel, et ses obligations de praticien (visa, titre professionnel agréé, droits du patient, qualité des soins) le suivent dans la société.
Est-ce que je garde le statut social INAMI si je passe en société ?
Les conditions de l'INAMI sont personnelles : adhésion à l'accord dento-mutualiste pendant toute l'année, seuil d'au moins 300 prestations (réputé atteint pendant les premières années du numéro INAMI) et contrat conclu au plus tard le 31 décembre, lié à votre dossier ProSanté. L'INAMI ne pose aucune condition sur la forme d'exercice. Pour l'année de prime 2025, le montant est de 3 860,98 €.
Le blanchiment des dents est-il soumis à la TVA ?
Oui, quand il est purement esthétique, sans indication médicale : il est taxable à 21 %. Les soins à finalité thérapeutique restent exonérés par l'article 44 du Code de la TVA. Un dentiste qui fait les deux est assujetti mixte.
Quel taux d'impôt paie une société de dentiste ?
25 %, ou 20 % sur la première tranche de 100 000 € de bénéfice si la société remplit les conditions du taux réduit, dont le versement d'une rémunération minimale à au moins un dirigeant. Les dividendes subissent ensuite un précompte mobilier, réduit en VVPRbis (18 % à partir du deuxième exercice qui suit l'apport) ou à 9,8 % pour les nouvelles réserves de liquidation distribuées après trois ans.
Faut-il acheter le cabinet en privé ou en société ?
Les deux sont possibles. En privé, vous pouvez louer le cabinet à votre société, mais la partie du loyer au-delà de 5/3 du revenu cadastral revalorisé devient une rémunération taxable. En société, l'immeuble est amorti dans la structure. Le choix dépend de votre horizon, de votre financement et de vos projets de transmission.
Sources officielles
- Code de la TVA (loi du 3 juillet 1969), article 44 : exemption des prestations de soins à la personne, Justel
- INAMI, bénéficier du statut social en tant que dentiste (conditions, seuil de 300 prestations, montant 2025)
- INAMI, l'accord national dento-mutualiste
- INAMI, accord national dento-mutualiste 2026-2027 : plus de 60 % des dentistes rejoignent l'accord
- SPF Santé publique, dentiste : accès à la profession (visa, agrément, numéro INAMI)
- SPF Santé publique, organes de concertation, Conseil de l'art dentaire (avis)
- Avis relatif à l'indexation automatique en matière d'impôts sur les revenus, exercice d'imposition 2027 (rémunération minimale des dirigeants), Moniteur belge du 12 août 2026
- Loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques (taux réduit ISOC, avantages de toute nature), Moniteur belge du 29 juillet 2026
- Loi-programme du 30 mai 2026 (réserve de liquidation, VVPRbis), Moniteur belge du 1er juin 2026
- Loi du 18 décembre 2025 portant des dispositions diverses (déduction des frais de voiture), Moniteur belge du 30 décembre 2025
- SPF Finances, circulaire 2026/C/93 du 15 octobre 2026 (PLCI : 8,50 %, plafond absolu de 4 251,39 € pour 2026)
- Portail fédéral efacture.belgium.be, pour qui la facturation électronique est-elle obligatoire (exception article 44)
Montants et taux évoluent chaque année : vérifiez toujours la version en vigueur, ou demandez-nous.

À propos de l'auteur
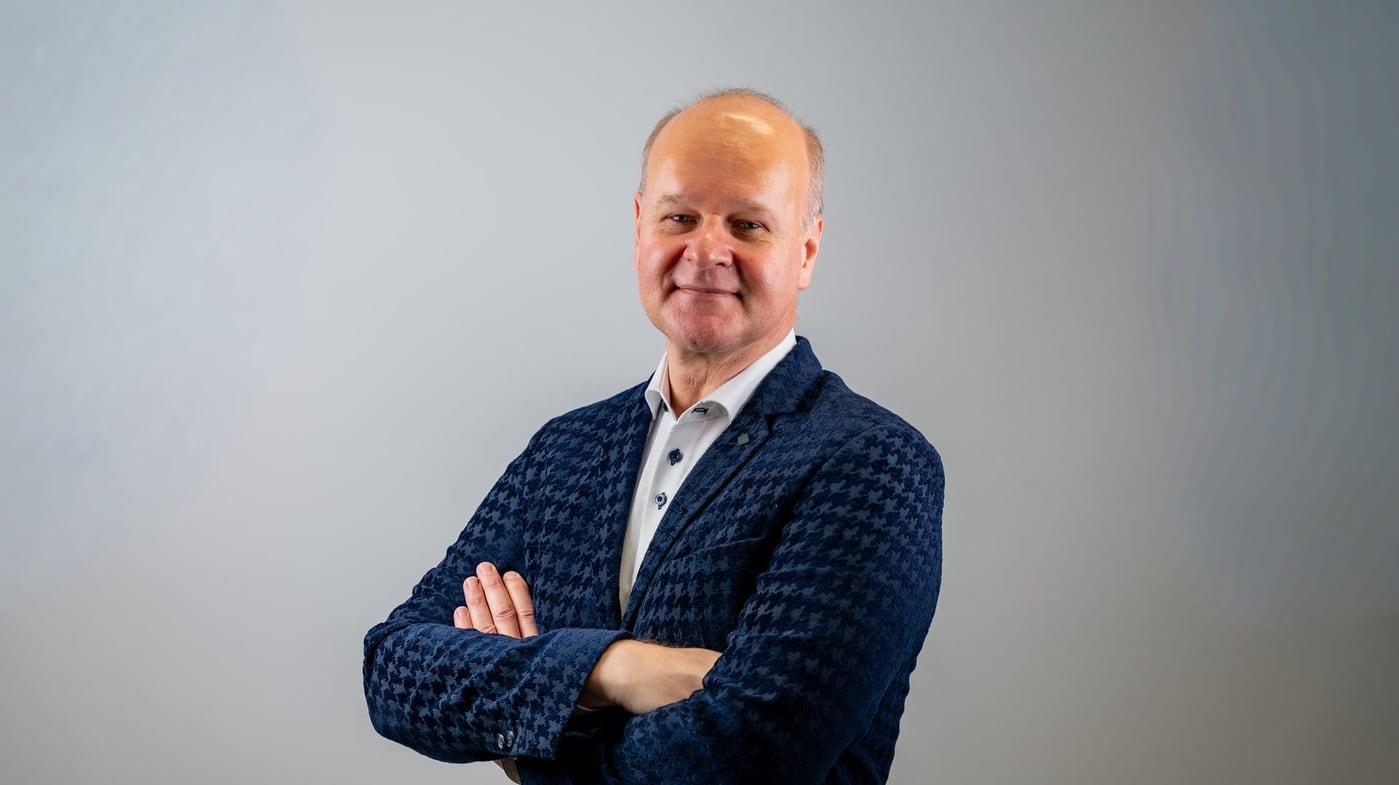
Olivier Vereecke
CEO et fondateur de Partners Group en 2000, Olivier Vereecke pilote la stratégie globale du cabinet et supervise l'ensemble de ses pôles. Expert-comptable certifié ITAA et expert labellisé par la Région wallonne en transmission d'entreprises, il accompagne personnellement les dossiers de transmission les plus complexes. Spécialiste de la fiscalité des PME et des professions médicales, il est l'interlocuteur privilégié des dirigeants qui souhaitent préparer leur succession, optimiser leur structure juridique ou planifier leur patrimoine sur le long terme.
Voir le profil de OlivierPartners Group, cabinet inscrit à l'ITAA